Horváth CxO Priorities Studie : Kosten, KI, Fachkräfte: So will die Bauwirtschaft 2026 wachsen
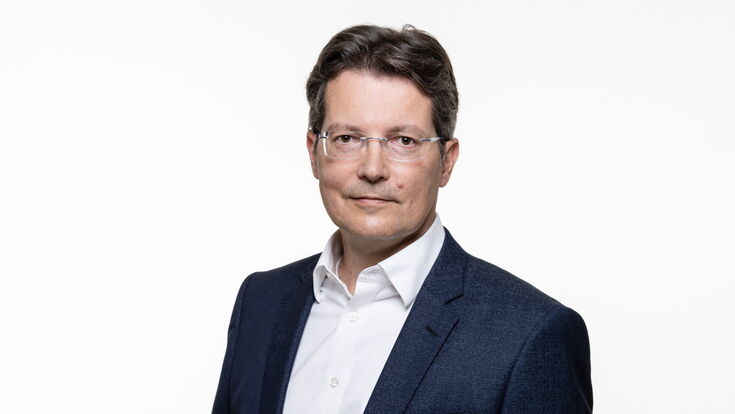
Horváth-Partner Stefan Bergsmann führte die österreichischen Bau-Interviews für die CxO Priorities Studie 2026. Im SOLID-Interview spricht er über Kostendruck, Fachkräftemangel, KI und die Frage, wann der ersehnte Aufschwung kommt.
- © Klaus Ranger / HorváthFür die Studie führte die Managementberatung Horváth zwischen März und Mai 2026 persönliche Interviews mit Topmanagern in 32 Ländern und 16 Branchen, 83 Prozent der befragten Unternehmen setzen mehr als 100 Millionen Euro Jahresumsatz um. In Österreich wurden zwischen April und Juni 2026 zusätzlich branchenübergreifend knapp 100 CxOs befragt. Für 2026 erwarten sie im Schnitt ein Umsatzwachstum von rund 4,7 Prozent, weitgehend ohne die Personaldecke zu erhöhen. Kostensenkung bleibt dabei branchenübergreifend die wichtigste Priorität, direkt gefolgt von KI-Transformation und Cyber Security. Nachhaltigkeit liegt in Österreich nur noch auf Rang zwölf von dreizehn abgefragten Themen. „Österreichs Unternehmen stehen unter erheblichem Transformationsdruck. Wachstum ist heute kein Selbstläufer mehr“, sagt Christoph Kopp, Industrieexperte und Associate Partner bei Horváth in Österreich, zu den branchenübergreifenden Ergebnissen. Gleichzeitig verlagern viele Unternehmen Wertschöpfung in Niedriglohnstandorte wie Osteuropa, während sie in den USA, China und Indien Personal aufbauen.
Nie mehr die wichtigsten News aus Österreichs Bauwirtschaft verpassen? Abonnieren Sie unseren Newsletter Hier geht’s zur Anmeldung!
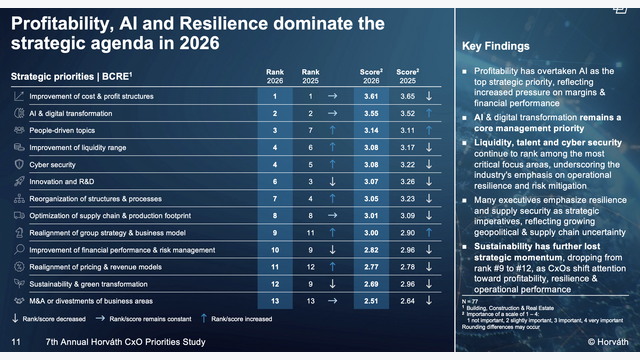
Kosten und Profitabilität bleiben 2026 die wichtigste strategische Priorität der Bau- und Immobilienbranche. Dahinter folgen KI und digitale Transformation sowie Personalthemen, die binnen eines Jahres von Rang sieben auf Rang drei vorgerückt sind; Nachhaltigkeit fällt dagegen auf Rang zwölf zurück.
- © HorváthWas die Bau- und Immobilienbranche konkret bewegt
Innerhalb dieses globalen Datensatzes bildet Building, Construction & Real Estate ein eigenes Cluster mit 77 Interviews aus 13 Ländern, 48 Prozent CEOs, 32 Prozent CFOs. 40 Prozent der befragten Unternehmen haben ihren Sitz in Deutschland, 22 Prozent in Österreich, 10 Prozent in der Schweiz, der Rest verteilt sich auf weitere Länder. 39 Prozent zählen zu den Großunternehmen mit mehr als einer Milliarde Euro Umsatz.
Die Top-3-Prioritäten der Branche: Verbesserung von Kosten- und Profitabilitätsstrukturen, KI- und digitale Transformation, sowie People-driven Topics, also Personalthemen. Genau der dritte Punkt markiert die auffälligste Veränderung gegenüber dem Vorjahr: Themen rund um Mitarbeiter und Fachkräfte sprangen von Rang 7 im Jahr 2025 auf Rang 3 im Jahr 2026. Betroffen sind laut Studie nicht in erster Linie administrative Positionen, sondern Planung, Kalkulation und Bauleitung.
Gegenläufig entwickelt sich Nachhaltigkeit: Das Thema fiel innerhalb des Bau-Clusters von Rang 9 auf Rang 12 von insgesamt 13 abgefragten Prioritäten. Zeitgleich stellt die Studie fest, dass 88 Prozent der befragten Bau-CxOs davon ausgehen, dass beschleunigte Genehmigungsverfahren in absehbarer Zeit nicht kommen werden, eine der höchsten Zustimmungswerte unter allen abgefragten Aussagen der Branche.
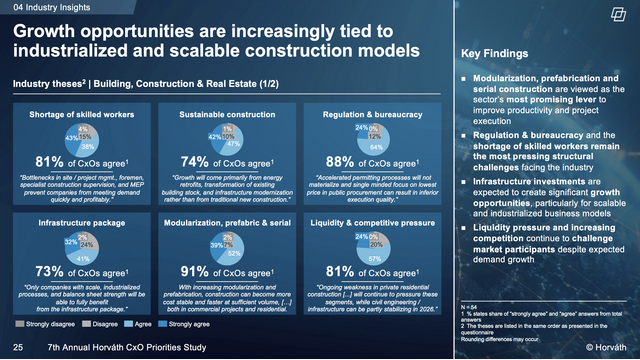
Die größten strukturellen Herausforderungen der Bau- und Immobilienbranche: 81 Prozent der Befragten sehen Fachkräfteengpässe als Wachstumsbremse, 88 Prozent rechnen nicht mit schnelleren Genehmigungsverfahren. Gleichzeitig halten 91 Prozent Modularisierung, Vorfertigung und serielles Bauen für einen wichtigen Hebel für schnelleres und kostensichereres Bauen.
- © HorváthWachstum, das größer aussieht, als es ist
Für 2026 erwartet die Bau- und Immobilienbranche laut Studie im Schnitt ein Umsatzwachstum von 5,5 Prozent, für 2027 von 5,7 Prozent, bei einem gleichzeitigen Personalwachstum von nur 1,4 beziehungsweise 1,3 Prozent. Die EBIT-Marge soll von 8,2 Prozent im Jahr 2025 auf 8,4 Prozent im Jahr 2026 steigen, weiterhin unterhalb des branchenübergreifenden Durchschnitts von zuletzt rund 10,1 Prozent.
Bei den erwarteten Investitionen bleibt der Heimatmarkt für deutsche Unternehmen zentral: Firmen mit Hauptsitz in Deutschland planen bis 2030 rund 39 Prozent ihres Investitionsbudgets weiterhin im Inland, weitere 25 Prozent in Nordamerika, 14 Prozent in Osteuropa. Gleichzeitig rechnen die Studienteilnehmer mit einem Personalabbau von rund 37.200 Vollzeitstellen im deutschen Bau- und Baustoffsektor, umgerechnet 1,4 Prozent der Branchenbeschäftigten, in erster Linie wegen international vergleichsweise hoher Arbeitskosten.
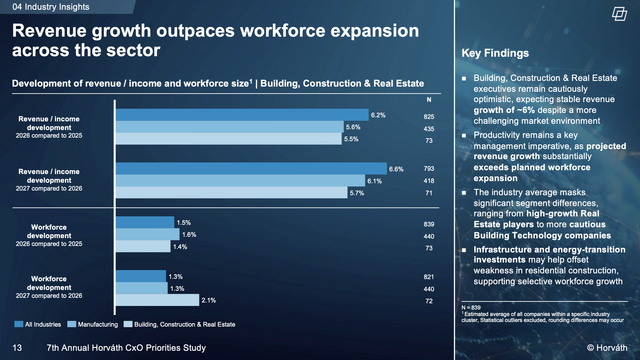
Die Bau- und Immobilienbranche rechnet 2026 mit 5,5 Prozent Umsatzwachstum, beim Personal dagegen nur mit einem Plus von 1,4 Prozent. Auch 2027 soll der Umsatz deutlich stärker wachsen als die Belegschaft – Produktivität wird damit zum zentralen Hebel.
- © HorváthKünstliche Intelligenz: verbreitet diskutiert, aber noch nicht durchschlagend
Auch in der Bau- und Immobilienbranche zählt Künstliche Intelligenz zu den obersten strategischen Prioritäten, die erwarteten Produktivitätsgewinne durch KI liegen jedoch in nahezu allen Funktionsbereichen unter jenen der verarbeitenden Industrie, etwa 12 statt 14 Prozent im Bereich IT und Digitalisierung. Als größte Hürde für die KI-Einführung nennen die Befragten mit deutlichem Abstand die fehlende Datenbasis, gefolgt von unzureichenden Mitarbeiterfähigkeiten und Datensicherheit. Am weitesten fortgeschritten ist der Einsatz von KI bislang in administrativen und operativen Prozessen, am wenigsten ausgereift ist sie im Bereich Performance-Management und bei unternehmerischen Entscheidungen.
Bei den grundsätzlichen Zukunftsthesen der Branche zeigt sich ein klares Stimmungsbild: 81 Prozent der Befragten stimmen der Aussage zu, dass Engpässe im Baustellen- und Projektmanagement sowie bei Poliers, Fachbauleitung und Gebäudetechnik-Planung Unternehmen daran hindern, Nachfrage schnell und profitabel zu bedienen. 91 Prozent sehen in Modularisierung, Vorfertigung und seriellem Bauen einen Weg zu kostenstabilerem, schnellerem Bauen bei ausreichendem Volumen, sowohl im gewerblichen als auch im Wohnbau. Und 89 Prozent halten digitales Portfoliomanagement für notwendig, um Kostenüberschreitungen und Cashflow-Risiken in Bauprojekten nicht zu lange unsichtbar zu lassen.
Wie sich diese Zahlen aus Sicht der Bauwirtschaft selbst lesen und was zwischen den Zeilen der Studie steht, dazu im Anschluss ein Gespräch mit Stefan Bergsmann, der die österreichischen Bau-Interviews für die Studie persönlich geführt hat.
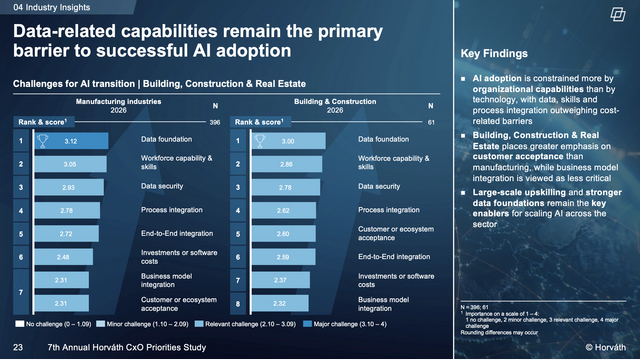
Die Datenbasis ist für die Bau- und Immobilienbranche die größte Hürde beim KI-Einsatz. Dahinter folgen fehlende Fähigkeiten der Mitarbeiter und Fragen der Datensicherheit – technologische Kosten spielen dagegen eine deutlich geringere Rolle.
- © Horváth„Wir warten weiterhin auf den Aufschwung": Horváth-Partner Stefan Bergsmann im Interview
Stefan Bergsmann hat die österreichischen Interviews der Horváth CxO Priorities Studie für den Bausektor selbst geführt. Im Gespräch mit SOLID ordnet er ein, warum der Fachkräftemangel wieder zurück ist, warum die prognostizierten Wachstumsraten mit Vorsicht zu lesen sind, und warum er die Bauwirtschaft beim Thema KI nicht als Nachzügler sieht.
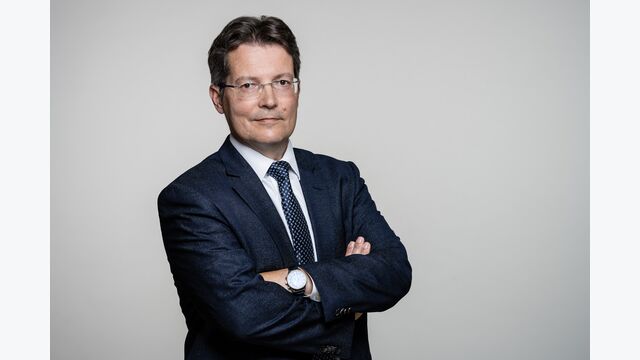
Stefan Bergsmann im Gespräch mit SOLID: Der Horváth-Partner sieht beim Bau weiter hohen Kostendruck, aber auch Chancen durch KI, Infrastrukturinvestitionen und eine mögliche Erholung ab 2027.
- © Klaus Ranger / HorváthOtto: Herr Bergsmann, was sind die großen Themen, die in Ihren Gesprächen mit der Bauwirtschaft ganz oben standen?
Bergsmann: Ganz klar an erster Stelle steht der Kostenfokus, das ist branchenübergreifend so, auch beim Bau keine Überraschung. Das zweite große Thema sind neue Technologien, allen voran Künstliche Intelligenz. Wichtig ist dabei: Technologie muss einen messbaren Mehrwert bringen, sich in Zahlen niederschlagen. Es geht nicht um Innovation um ihrer selbst willen, sondern konkret darum, über den Einsatz von KI Kosten zu senken und mit weniger Personal mehr Geschäft zu machen. Diese beiden Punkte hängen also eng zusammen.
Was aber in der Bauwirtschaft speziell auffällt, sind viel prominentere Mitarbeiterthemen als anderswo. Der Fachkräftemangel ist seit Jahren ein großes Thema, ist dann aber vor allem durch die Rezession in der Produktionsindustrie in den Hintergrund gerückt. Der Bau ist eine der wenigen Branchen, in der das nach wie vor sehr präsent ist.
Hat sich beim Fachkräftemangel dann überhaupt etwas verändert?
Nein, das ist sogar wieder relevanter geworden. Im vergangenen Jahr lag das Thema in der Bauindustrie noch auf Platz sieben, heuer liegt es auf Platz drei. Aus den Gesprächen schließe ich, dass es dabei nicht ausschließlich um administrative Positionen geht, sondern um Planung, Kalkulation und vor allem Bauleitung.
Die Studie geht weiterhin von einem Umsatzwachstum von rund 5,5 bis 6 Prozent aus. Das wirkt angesichts der aktuellen Marktlage relativ hoch.
Das muss man ein bisschen relativieren. Zum einen sind, wie eingangs gesagt, vor allem große Unternehmen im Sample, und die werden ein Umsatzwachstum in dieser Größenordnung wahrscheinlich auch erzielen. Zum anderen haben wir eine Baukostensteigerung und Inflation von ungefähr 3 Prozent, das heißt, die Hälfte der 6 Prozent kommt schon einmal über gestiegene Baukosten und höhere Gehälter zustande. Würde man das auf das klassische Baugewerbe mit 20 bis 500 Mitarbeitern herunterbrechen, wäre das erwartete Wachstum deutlich niedriger.
Wie würden Sie den aktuellen Zustand der Bauwirtschaft in einem Satz zusammenfassen?
Wir warten weiterhin auf den Aufschwung.
Das passt auch dazu, dass fast drei Viertel der Befragten künftiges Wachstum eher im Bestand, in der Gebäudesanierung und Instandsetzung erwarten als im Neubau.
Genau richtig. Wobei ich das nicht überinterpretieren würde nach dem Motto, es gibt einfach nichts anderes mehr. Aus der Nachfrage heraus muss vor allem der Wohnbau eher früher als später wieder massiv anspringen, sonst gibt es eine große Wohnungsnot und die Mieten steigen weiter. Es werden pro Jahr grob geschätzt 10.000 bis 15.000 Wohnungen zu wenig gebaut. Nur der Punkt, an dem man sagt, jetzt geht es wieder los, verschiebt sich von Jahr zu Jahr.
Sehen Sie in den nächsten zwei Jahren eine echte Trendwende?
Ich bin da schon relativ optimistisch, dass die Genehmigungszahlen im nächsten Jahr wieder zunehmen werden. Das wird sich im Umsatz aber erst 2028 zeigen, weil der Umsatz 2027 durch bestehende Projekte eigentlich schon weitgehend vorgezeichnet ist.
In der Studie sagen rund drei Viertel der Befragten, dass sie an keine wesentliche Beschleunigung der Genehmigungsverfahren glauben, obwohl das eine zentrale Forderung der Branche ist. Hat man da resigniert?
So würde ich das interpretieren, ja. Das sehen wir übrigens auch in anderen Branchen mit ähnlichen regulatorischen Fragestellungen, etwa bei Versicherungen und der dritten Pensionssäule. Da hat man, glaube ich, ein Stück weit die Hoffnung aufgegeben.
Ist das nicht auch mittelfristig ein Wettbewerbsproblem?
Schon, ja. Was hier aber anders ist als in anderen Branchen: Es kann nicht einfach ein chinesischer Anbieter nach Österreich kommen und einen Preiskampf auslösen. Erstens hat er dieselben Genehmigungsverfahren, mit denen er kämpfen müsste, zweitens ist Bauwirtschaft nicht so mobil wie etwa die Automobilbranche.
Kommen wir zur Digitalisierung. Ging es in den Gesprächen wirklich um konkrete KI-Anwendungen im Bauprozess, oder eher um klassische Themen wie Buchhaltung und Administration?
Es geht auch um Administration, aber in erster Linie tatsächlich um KI-Anwendungen, nicht nur um klassische SAP-Einführungen oder Ähnliches. Da war ich zum Teil überrascht, wie viele Bereiche im Baugeschäft es gibt, in denen KI Anwendung findet. Ein gutes Beispiel sind Regularien: Es gibt bereits Lösungen, bei denen Bauleiter sämtliche Bauvorschriften über eine Chat-Oberfläche abfragen können, regional passend zur jeweiligen Gemeinde oder zum jeweiligen Gebiet.
Bleibt am Ende trotzdem immer ein Mensch, der die KI-Ergebnisse überprüft, oder verlässt man sich schon stärker auf automatisierte Berechnungen?
Ich habe nicht alle 1.000 Interviews selbst geführt, aber die österreichischen Bau-Interviews schon. Und da war die Einschätzung, ganz klar: Am Ende trifft immer ein Mensch die Entscheidung und ist dafür verantwortlich. KI ist unterstützend.
Wird der Baubranche in Sachen Digitalisierung zu Unrecht Rückständigkeit unterstellt, verglichen mit anderen Sektoren?
Beim Thema KI konkret würde ich sagen: Ja. Die Bauleute sind da alle vorne mit dabei und schauen sich das sehr intensiv an. Generell sind alle Branchen noch nicht so weit, wie man vielleicht meinen könnte, überall beginnt man gerade erst mit Pilotprojekten, die Komplettanwendung hat noch niemand ausgerollt. Ich habe aber nicht den Eindruck, dass der Bau hinten liegt. Im Gegenteil, ich glaube sogar, dass die Bauwirtschaft dort einen gewissen Vorteil hat, weil es regulatorisch weniger Vorgaben gibt als etwa bei Banken, die mit personenbezogenen Daten arbeiten. Die Bauwirtschaft kann mit Material-, Kalkulations-, Gebäude- und Planungsdaten vergleichsweise frei arbeiten, weil das keine personenbezogenen Daten sind.
Führt KI dann eher zu einer weiteren Konsolidierung des Marktes zugunsten großer Unternehmen, weil nur die sich die nötigen Investitionen leisten können?
Das haben wir auch direkt gefragt. Kurzfristig haben die Großen einen Vorteil, weil sie jetzt investieren können. Mittel- bis langfristig werden aber viele kleine KI-Anwendungen über Lizenzmodelle verfügbar, die auch kleinere baugewerbliche Unternehmen zukaufen können. Die Gesprächspartner glauben also nicht, dass das ein dauerhafter Vorteil für die Großen bleibt, wobei natürlich auch kein Nachteil entsteht, weil die Großen die Mittel dafür ohnehin haben.
War Vorfertigung, Modulbau und serielles Bauen ein großes Thema in den Gesprächen?
Nein, kein großes Thema, eher im hinteren Bereich. Alle Befragten gaben aber an, dass ein Fokus auf Vorfertigung sinnvoll wäre, gerade für leistbares Wohnen könnte man damit deutlich günstiger bauen. Am Ende kommt aber meistens der Punkt: Es scheitert am Architekten. Wenn der jeweilige Entwurf sehr individuell gedacht wird, lassen sich standardisierte Fertigteile kaum noch einsetzen. Da ist Deutschland gerade im Wohnbau schon deutlich weiter.
Liegt das auch an Vertragsmodellen wie Allianzverträgen, bei denen das Bauunternehmen stärker in die Planung eingebunden ist?
Guter Punkt, ja. Genau dahin wollen unsere Bauunternehmen auch, dass Planung und Ausführung stärker verzahnt werden. Das trifft aber auch auf klassischen Gegenwind, weil da unterschiedliche Interessen aufeinandertreffen. Ich glaube trotzdem, dass mittelfristig mehr dafür spricht.
Nachhaltigkeit ist in der Rangliste innerhalb eines Jahres deutlich zurückgefallen. Wie erklären Sie sich das?
Wenn der Fokus auf Kosten liegt, sterben solche Themen zuerst. Die Aussage in den Gesprächen war durchgängig: Die Kunden wollen nachhaltige Lösungen, sind aber nicht bereit, dafür zu bezahlen. Man ist sich in der Bauindustrie bewusst, ein relevanter CO2-Verursacher zu sein, sieht die eigentliche Aufgabe dabei aber eher bei der Baustoffindustrie, etwa bei neuen Bindemitteln oder Betonmischungen mit weniger Zement, die aber zu ähnlichen Kosten angeboten werden müssen, weil die Kunden Mehrkosten nicht zahlen. Das deckt sich im Übrigen mit anderen Branchen, ob Banken, Maschinenbauer oder Transportwirtschaft, sobald eine nachhaltigere Option teurer ist, wird sie nicht gekauft.
Ein Teil des Rückgangs dürfte auch daran liegen, dass die EU-weiten Berichtspflichten inzwischen etabliert sind?
Genau, bei deren Einführung war das Thema natürlich sehr präsent, weil alle ihre Berichtspflichten erfüllen mussten. Das ist inzwischen aber Routine, die Berichte werden jedes Jahr produziert, wodurch das Thema in den Managementgesprächen nicht mehr dieselbe Aufmerksamkeit bekommt.
Woher könnte in den kommenden Jahren dennoch Wachstum kommen?
Vor allem aus Infrastrukturinvestitionen. Andere Themen standen in den Interviews diesbezüglich nicht so im Fokus.
Bedeutet das dann nicht auch, dass sich der Bausektor über den Infrastrukturbereich weiter zentralisiert, weil ein 50-Mann-Unternehmen in Oberösterreich an einem Projekt wie dem Semmering-Basistunnel gar nicht teilnehmen kann?
Genau das würde ich so sehen. Die Großen werden dort schöne Umsatzzuwächse erzielen, für den Mittelstand wird es eng, zumal er hauptsächlich im deutlich schwierigeren Wohnbau aktiv ist, mit geringeren Margen und höheren Kosten.
Wie groß war beim Thema Kosten der Faktor Energiepreise?
Wir haben die externen Kostenfaktoren separat abgefragt. Insgesamt liegen die Energiepreise dort an zweiter Stelle, also durchaus prominent. An erster Stelle standen Unterbrechungen in den Lieferketten.
Sie machen die Studie einmal im Jahr. Was müsste im kommenden Jahr passieren, damit Sie sagen, in der Bauwirtschaft hat sich tatsächlich etwas zum Positiven entwickelt?
Ich sehe da drei mögliche Entwicklungen. Erstens könnte die Konjunktur anspringen, sodass wieder mehr Projekte im Wohnbau wie im Industriebau in die Projektierung gehen oder starten. Zweitens gibt es eine eher bedrohliche Gegenhypothese: Unter Budgetzwängen könnten Infrastrukturinvestitionen zurückgehen, im ÖBB-Rahmenplan sieht man dafür bereits erste Anzeichen. Und drittens, der spannendste Punkt: dass KI tatsächlich zum Durchbruch kommt. Wenn es jemandem gelingt, KI großflächig einzusetzen und dadurch einzelne Abläufe deutlich effizienter zu machen, kann das auch die Marge nach oben bringen.